日本三大银行的全年净利润预测,在11月13日的中期业绩中能确定到什么程度
三菱日联金融集团、三井住友金融集团和瑞穗金融集团将于11月13日公布2026财年的中期业绩[4]。三家银行4至6月的净利润合计为1.7336万亿日元(约110亿美元),比上年同期增长40%以上[2][3]。
另一方面,在11月6日日经平均指数暴跌之后,据报道市场对日本央行12月加息的预期已降至50%出头[10]。东京证券交易所的银行业指数仅上周就下跌了7.02%[11]。
本文的问题是:从过去业绩的推进方式来看,三家银行提出的2026财年净利润预测有多大可能达成?在中期业绩中确认什么,才能让答案确定下来?
- 三家银行2026财年的净利润预测(三菱日联2.7万亿日元、三井住友1.7万亿日元、瑞穗1.4万亿日元)相对2025财年实绩只增长7%至12%,4至6月的进度率为29.5%至30.2%。
- 即使7至9月以后每个季度比4至6月少两成左右,也能达到预测;在最弱的情形下,三家银行也比预测高出5%至7%。
- 中期业绩应确认三点:进度率是否超过50%,资金利润是否保持在4至6月的水平,信用相关费用是否突然增加。
问题与背景
三家银行的净利润在这五年里大幅增长。从2021财年(截至2022年3月)到2025财年(截至2026年3月),三菱日联从约1.13万亿日元增至2.4272万亿日元,三井住友从约7066亿日元增至1.583万亿日元,瑞穗从约5305亿日元增至1.2486万亿日元[5][6][7]。按四年的年率计算,每家银行的增速都在21%至24%。
增长的核心是资金利润。资金利润是指从贷款和有价证券收取的利息,减去为存款等支付的利息后的金额。日本央行于2024年3月结束负利率,此后通过加息,在2026年9月把政策利率提高到约1.25%[4]。
本文使用的另一个概念是进度率。进度率是指截至某一时点的净利润,达到该财年预测(公司设定的目标)的百分之多少。中期业绩就是在年度过半时显示这一比率的场合。
2026财年的预测为:三菱日联2.7万亿日元,三井住友1.7万亿日元,瑞穗1.4万亿日元[3]。瑞穗在4至6月业绩公布时,把预测从1.3万亿日元上调[3]。
数据与方法
本文使用各公司业绩简报和说明材料中的净利润(归属于母公司股东的净利润)[1][5][6][7]。往年的数字取自汇总有价证券报告书数据的EDINET统计[7]。贷款利率使用日本央行的贷款约定平均利率[8]。
方法分为三步。第一,考察2025财年业绩的推进方式。把4至6月、中期和全年的净利润并列,看实际结果比年初预测高出多少。
第二,把2026财年4至6月的净利润套用2025财年的推进方式。2025财年4至6月的净利润,由2026财年的数字和同比增长率倒推得出:三菱日联约5462亿日元,三井住友约3769亿日元,瑞穗约2905亿日元。
第三,对7至9月以后的盈利方式设定三种情形,测算2026财年的全年净利润。银行的季度利润有季节性。在财年最后的1至3月,费用和准备金往往集中计提,利润增长常常放缓。情形(a)把后半年的季度设得较低,以此检验这一点。同时倒推出:要恰好达到预测,7至9月以后的每个季度需要达到4至6月的百分之多少。
结果
首先是2025财年的推进情况。三家银行最终都大幅超过了年初的预测。
| 银行 | 年初预测 | 中期净利润 | 中期进度率 | 全年实绩 | 对年初预测 |
|---|---|---|---|---|---|
| 三菱日联 | 2万亿日元 | 1.2929万亿日元 | 64.6% | 2.4272万亿日元 | 121.4% |
| 三井住友 | 1.3万亿日元 | 9335亿日元 | 71.8% | 1.583万亿日元 | 121.8% |
| 瑞穗 | 1.02万亿日元 | 6899亿日元 | 67.6% | 1.2486万亿日元 | 122.4% |
在中期业绩时,三菱日联把预测上调至2.1万亿日元,三井住友上调至1.5万亿日元,瑞穗上调至1.13万亿日元[5][6][9]。即便如此,三家银行最终都超过了上调后的数字。中期进度率达到65%至72%的那一年,全年业绩比年初预测高出两成以上。
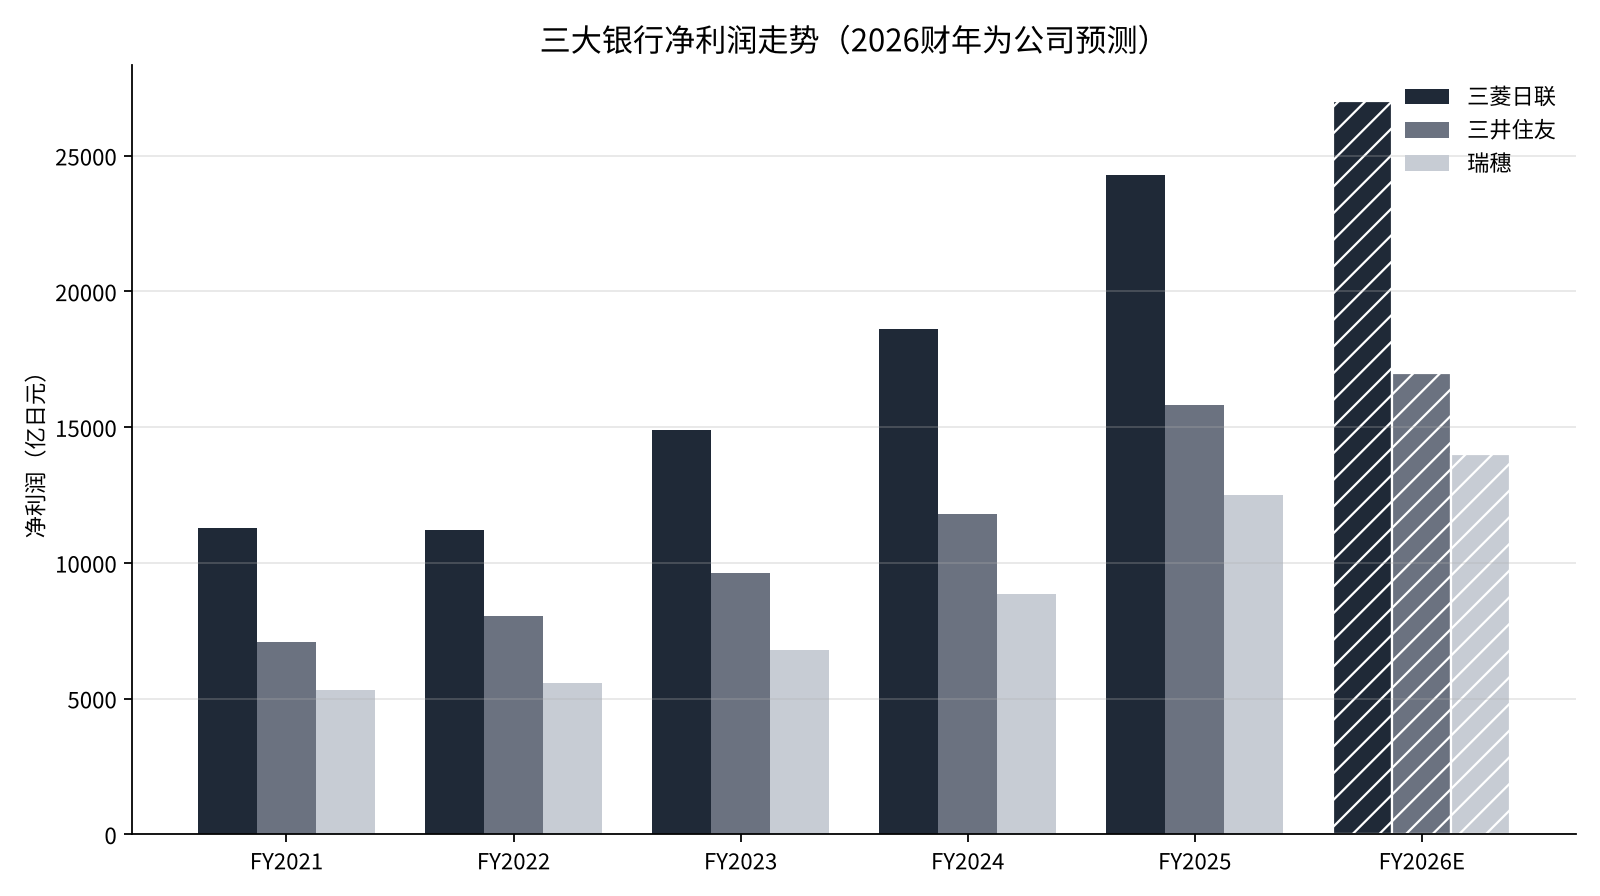
接着看2026财年4至6月的进度率。三菱日联为8094亿日元,占预测的30.0%;三井住友为5013亿日元,占29.5%;瑞穗为4229亿日元,占30.2%[2][3]。简单乘以四,三家银行都会比预测高出近两成。三家合计,4至6月的1.7336万亿日元相当于预测合计5.8万亿日元的29.9%。与2025财年三家实绩合计5.2588万亿日元相比,预测合计只多出10.3%。
我也倒推了恰好达到预测的条件。即使7至9月以后的三个季度分别降到4至6月的77.9%(三菱日联)、79.7%(三井住友)和77.0%(瑞穗),仍能达到预测。换句话说,剩余季度的净利润即使比4至6月少两成左右,预测也能达到。
敏感性分析
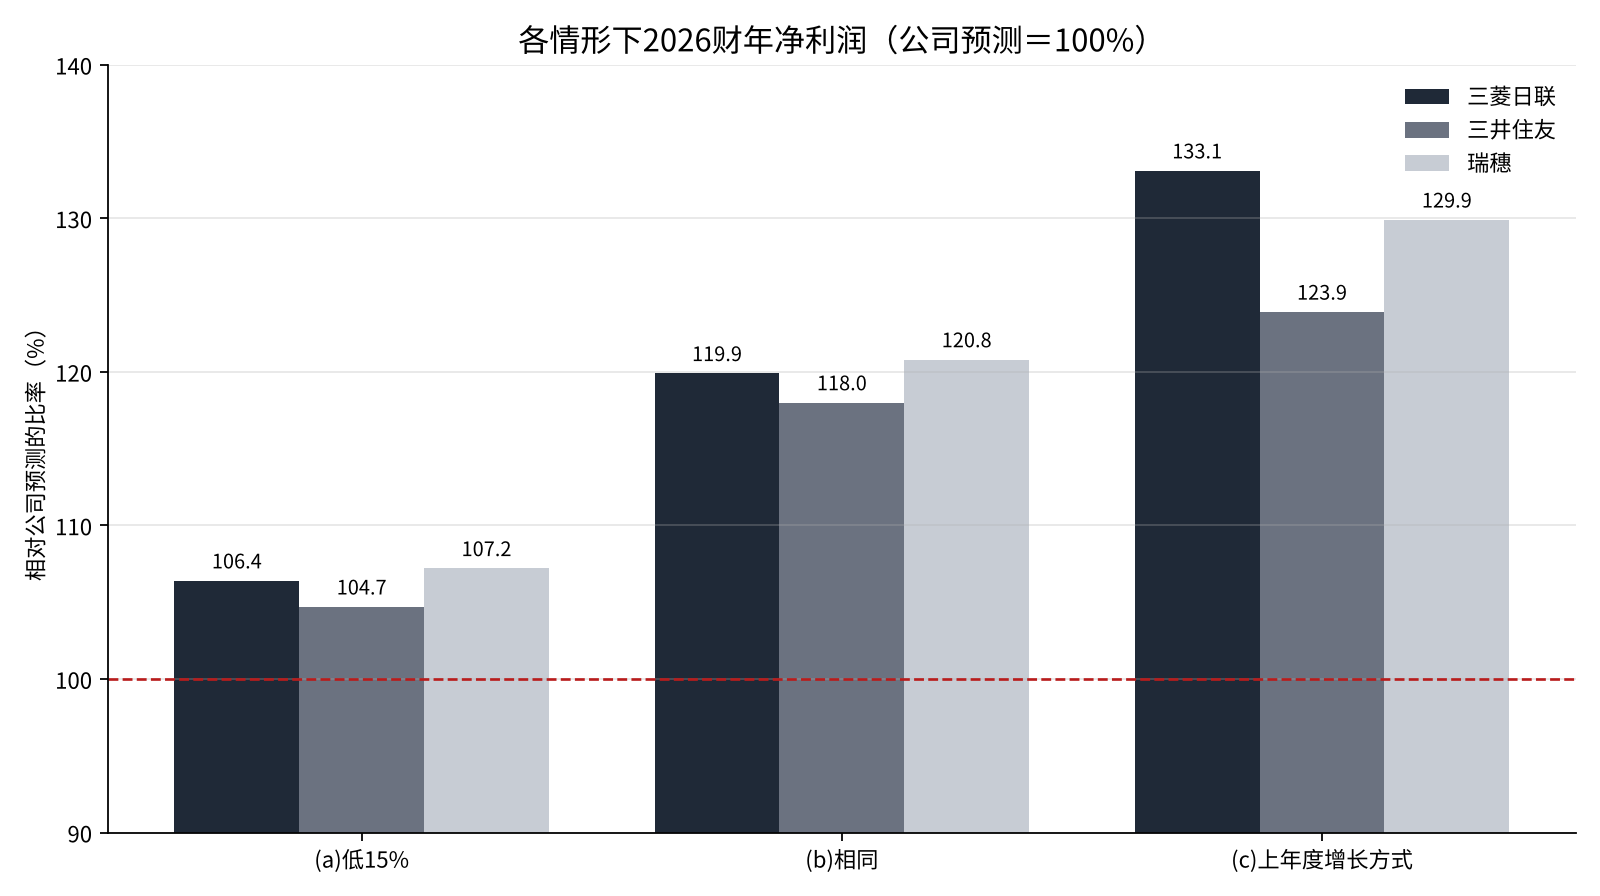
对7至9月以后的盈利方式设定三种情形,测算全年净利润:(a)7至9月以后每个季度比4至6月低15%;(b)与4至6月相同;(c)按与2025财年相同的比率在后半年增长。(c)的倍数为2025财年全年净利润除以同年4至6月净利润的值(三菱日联4.44倍、三井住友4.20倍、瑞穗4.30倍)。
| 银行 | (a)低15% | (b)相同 | (c)上年度的增长方式 |
|---|---|---|---|
| 三菱日联 | 2.8734万亿日元(为预测的106.4%) | 3.2376万亿日元(119.9%) | 3.5937万亿日元(133.1%) |
| 三井住友 | 1.7796万亿日元(104.7%) | 2.0052万亿日元(118.0%) | 2.1055万亿日元(123.9%) |
| 瑞穗 | 1.5013万亿日元(107.2%) | 1.6916万亿日元(120.8%) | 1.8185万亿日元(129.9%) |
三种情形都不低于预测。即使在最弱的(a)中,三家银行也都比预测高出5%至7%。
从中期业绩的阶段看,如果保持4至6月的盈利节奏,三菱日联的中期净利润约为1.6188万亿日元,进度率为60.0%。之所以低于2025财年中期的64.6%至71.8%,是因为2026财年的预测本身就设在接近上年实绩的水平。
讨论
测算结果显示,预测还有余地。2026财年的预测相对于2025财年实绩,三菱日联只增长11.2%,三井住友7.4%,瑞穗12.1%。与四年21%至24%的年增速相比,看起来设定得较为保守。
不过,也有相反的看法。第一,4至6月的利润中可能包含出售股票的收益或一次性收益。11月股价暴跌,可能改变7至9月以后有价证券的估值和出售计划。
第二,加息的效果取决于贷款利率上升的速度。根据日本央行的统计,国内银行贷款约定平均利率中,存量贷款从2024年3月到2026年8月上升了0.72个百分点[8]。新增贷款在同一期间从0.683%升至1.782%[8]。如果12月不加息,2026财年后半年的增量就会变小。
第三是为坏账准备的费用(信用相关费用)增加。经济降温时,企业还款会出现延迟,银行会追加计提准备金。从美国关税到中东局势,海外贷款仍有难以预判的风险。
也写下数据的局限。三井住友4至6月的同比增速是报道中的约数“约增长33%”,倒推出的上年数字存在一定范围[3]。往年净利润的部分数字使用的是汇总网站的取整值[7]。检验标准很明确:11月13日的中期净利润是否超过预测的50%,以及公司是否上调预测。
对银行股东来说,分红前景也是重要的数字。2026财年的年度分红预测为:三菱日联每股96日元,三井住友在1拆2之后为90日元[4]。很多银行按净利润乘以一定比例来决定分红,如果净利润超过预测,分红或回购可能增加。反之,如果净利润低于预测,增配幅度就会变小。
结论
问题的答案是:从过去的推进方式看,2026财年的预测很可能达到。即使7至9月以后的季度比4至6月少两成左右,三家银行也都能达到预测。在中期业绩中应确认三点:中期进度率是否超过50%;7至9月的资金利润是否保持在4至6月的水平;信用相关费用是否突然增加。
我的看法
我在日本,持有四家银行的股票:三菱日联7500股、里索那13500股,三井住友信托和三井住友金融集团各26000股。日本股票占我总资产的48.14%。
即使股价下跌,分红也不会变。对这四家银行,我看的是分红和净利润两项,13日的业绩我也只打算确认这两项是否符合预测。日本央行不会降息,所以即使12月加息的预期下降,我的持有方式也不会改变。业绩公布当天,我没有买卖的计划。
来源
- 三菱日联金融集团, 《2026年3月期第2季度(中期)业绩简报》, 2025-11-14, https://www.mufg.jp/dam/ir/fs/2025/pdf/summary2509_ja.pdf
- Bloomberg, 《MUFG 4至6月净利润同比增长48%至8094亿日元》, 2026-08-03, https://www.bloomberg.com/jp/news/articles/2026-08-03/TJ6ETEKK3NY800
- ONE CAREER, 《大型银行业绩比较》, 2026, https://plus.onecareer.jp/articles/934
- media-ir, 《大型银行业绩的焦点》, 2026-11-08, https://www.media-ir.com/news/?p=187525
- 三菱日联金融集团, 《2025财年中期业绩要点》, 2025-11-14, https://www.mufg.jp/dam/ir/fs/2025/pdf/highlights2509_ja.pdf
- 三井住友金融集团, 《2025财年中期业绩说明材料》, 2025-11, https://www.smfg.co.jp/investor/financial/disclosure/fy2025_inter_pdf/fy2025_inter_02.pdf
- EDINET DB, 《瑞穗、三井住友、三菱日联业绩推移》(有价证券报告书汇总), 2026-11-09查阅, https://edinetdb.jp/company/E03615/earnings/FY2025
- 日本银行, 《贷款约定平均利率》, 2026, https://www.boj.or.jp/statistics/dl/loan/yaku/index.htm
- 瑞穗金融集团, 《2026年3月期第2季度业绩简报》(Monex转载), 2025-11-14, https://scouter.monex.co.jp/news/detail/8411_20251114_act_20251114_153045_4
- 日本经济新闻, 《股价暴跌令日本央行12月加息蒙上阴影,市场预期降至50%出头》, 2026-11-06, https://www.nikkei.com/article/DGXZQOFL060BJTW6A101C2000000/
- Magnikki, 《11月2日至6日一周回顾》, 2026-11-08, https://magnikki.com/market-review-2026w45/
照片:Kate Branch、Mohamed Jamil Latrach(Unsplash)。图表由YUKI CAPITAL制作
每天的数字和判断,我都记录在X上。