
Anthropic与OpenAI的上市能否成功——用数字检验企业价值及对软银集团的影响
2026年10月26日,Anthropic向美国证券交易委员会(SEC)公开提交了S-1上市注册文件,在纳斯达克上市的程序正式启动。
本文的问题是:“1.5万亿至2.0万亿美元的估值以多大的收入增长为前提?OpenAI估值涨跌时,软银集团的净资产价值会变动多少?”
本文不以首日涨幅,而以数年后的股价能否支撑上市时的估值来定义上市“成功”,并用一手资料和学术数据加以检验。
问题与背景
根据Anthropic提交的S-1,上市地点为纳斯达克全球精选市场,股票代码为“ANT”[1]。提交时发行价区间为空白,主承销商以高盛和摩根士丹利为首,瑞穗与三菱日联的美国证券子公司也在承销团中[1]。据报道,募资额超过1,000亿美元,估值为1.5万亿至2.0万亿美元,预计11月中旬上市[7][8]。
OpenAI则在2026年3月募资1,220亿美元,投后估值据称为8,520亿美元[9]。2026年6月有报道称其已向SEC秘密提交上市文件[10],但9月首席执行官阿尔特曼否认年内上市,并据报道正以约1.4万亿美元的估值洽谈至少300亿美元的过桥融资[11]。
对日本投资者而言,不可忽视的是软银集团(SBG)持有OpenAI约13%的股份。SBG于2026年2月决定追加投资300亿美元,并披露缴款完成后持股约13%,累计出资646亿美元[2]。截至2025年12月,累计出资为300亿美元,持股约11%[3]。
数据与方法
所用数值和计算如下,全部保存在data.json中。
第一,Anthropic的收入采用S-1数据。2026年上半年(1至6月)收入为162.86亿美元,上年同期为11.63亿美元,2025年全年为45.85亿美元[1]。将上半年收入乘以2得到“年化收入”325.7亿美元。另据报道,截至7月底的年化运行收入(run-rate)已超过650亿美元[12]。后者更能反映近期势头,但未经审计,因此本文以两者分别作为起点计算。
第二,市销率按“估值÷收入”计算。
第三,倒推支撑估值所需的收入。假设5年后(2031年)的企业价值等于当前估值按年10%复利增长后的金额。所需收入=估值×1.1^5÷终值市销率,所需年均增长率=(所需收入÷起点收入)^(1/5)−1。年10%是作为股票预期收益率的暂定值,敏感性分析中也测试了8%和12%。
第四,对SBG的影响按“13%×OpenAI估值”除以SBG的净资产价值(NAV)和市值计算。NAV为30,755亿元人民币,股价为253.66元人民币,扣除库存股后的已发行股数约56.99亿股,均为2026年6月末数据[4]。据此计算市值约为14,455亿元人民币(按1美元=158.10日元、1美元=6.7253元人民币换算)。
第五,上市后股价走势参考佛罗里达大学杰伊·里特(Jay Ritter)教授公布的美国IPO统计[5][6]。
结果
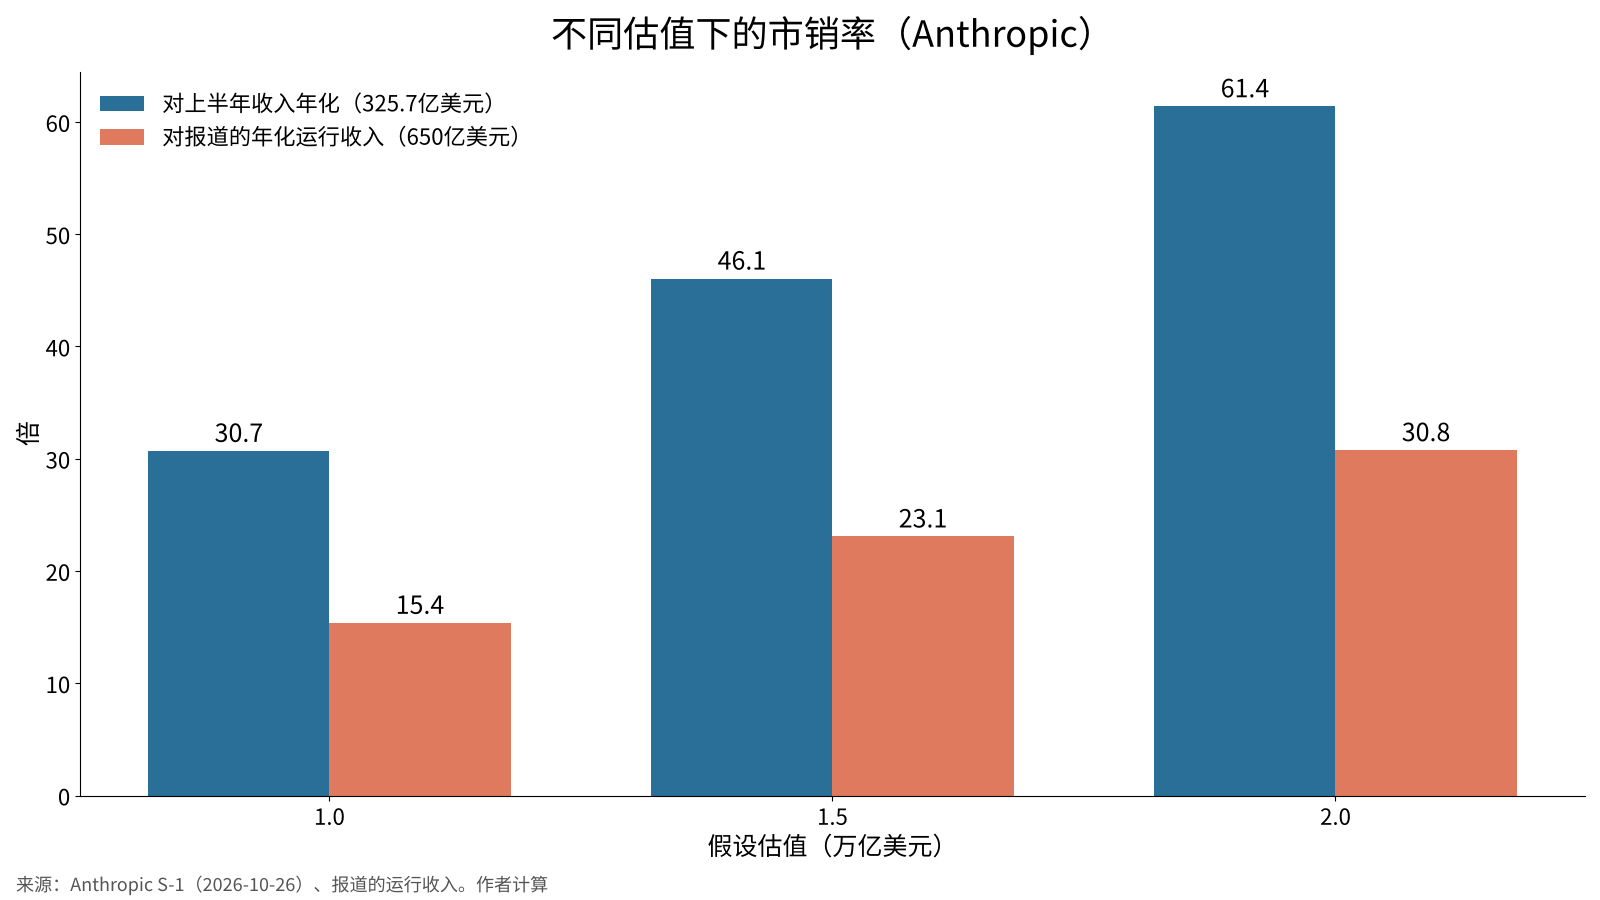
Anthropic的市销率如下。
| 假设估值 | 对年化收入(325.7亿美元) | 对运行收入(650亿美元) |
|---|---|---|
| 1.0万亿美元 | 30.7倍 | 15.4倍 |
| 1.5万亿美元 | 46.1倍 | 23.1倍 |
| 2.0万亿美元 | 61.4倍 | 30.8倍 |
S-1的损益仅看标题数字容易误读。2026年上半年净亏损为807.48亿美元,但其中723.88亿美元是可转换票据等公允价值变动造成的估值损失,并无现金流出[1]。营业亏损仅为6.93亿美元,公司披露的调整后营业利润为盈利16.18亿美元[1]。6月末现金及短期投资为1,316.51亿美元[1]。不过,AI基础设施的资本开支(据报道上半年为90亿美元)以及据称约4,300亿美元的云服务合同,将成为沉重的固定成本[7][8]。风险因素部分从第26页一直延续到第119页[1]。
对SBG的影响如下。
| OpenAI估值 | SBG所持13%的价值 | 相对累计出资646亿美元的倍数 | 占NAV比例 | 占市值比例 |
|---|---|---|---|---|
| 0.6万亿美元 | 780亿美元(5,246亿元人民币) | 1.21倍 | 17% | 36% |
| 0.852万亿美元 | 1,108亿美元(7,452亿元人民币) | 1.71倍 | 24% | 52% |
| 1.0万亿美元 | 1,300亿美元(8,743亿元人民币) | 2.01倍 | 28% | 60% |
| 1.4万亿美元 | 1,820亿美元(12,240亿元人民币) | 2.82倍 | 40% | 85% |
| 2.0万亿美元 | 2,600亿美元(17,486亿元人民币) | 4.02倍 | 57% | 121% |
若OpenAI估值从1万亿美元变为1.4万亿美元,SBG的持股价值将增加约3,497亿元人民币,相当于NAV的11%多。反之,若跌至0.6万亿美元,与2026年3月的估值相比将减少约2,203亿元人民币。
敏感性分析
调整了估值、终值市销率、折现率和起点收入四项假设。
| 估值 | 终值倍数 | 折现率 | 2031年所需收入 | 所需增长率(年化起点) | 所需增长率(运行收入起点) |
|---|---|---|---|---|---|
| 1.0万亿美元 | 6倍 | 10% | 2,684亿美元 | 52% | 33% |
| 1.0万亿美元 | 10倍 | 10% | 1,611亿美元 | 38% | 20% |
| 1.0万亿美元 | 15倍 | 10% | 1,074亿美元 | 27% | 11% |
| 1.5万亿美元 | 6倍 | 10% | 4,026亿美元 | 65% | 44% |
| 1.5万亿美元 | 10倍 | 10% | 2,416亿美元 | 49% | 30% |
| 1.5万亿美元 | 15倍 | 10% | 1,611亿美元 | 38% | 20% |
| 2.0万亿美元 | 6倍 | 10% | 5,368亿美元 | 75% | 53% |
| 2.0万亿美元 | 10倍 | 10% | 3,221亿美元 | 58% | 38% |
| 2.0万亿美元 | 15倍 | 10% | 2,147亿美元 | 46% | 27% |
| 1.5万亿美元 | 10倍 | 8% | 2,204亿美元 | 47% | 28% |
| 1.5万亿美元 | 10倍 | 12% | 2,644亿美元 | 52% | 32% |
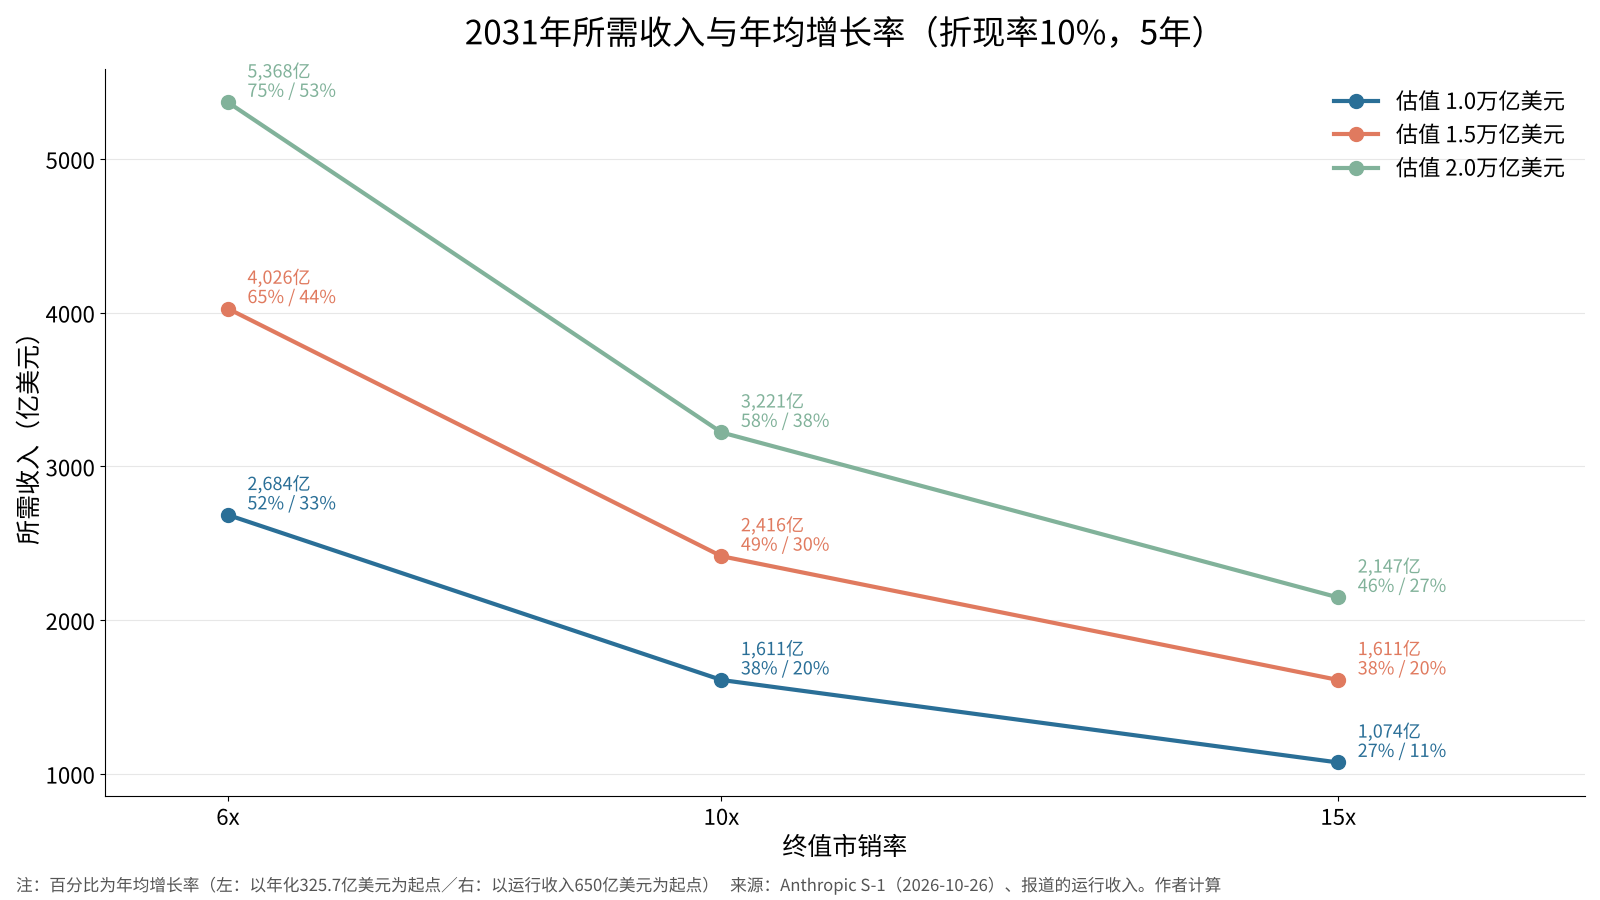
在中间情形(估值1.5万亿美元、终值10倍、折现率10%)下,2031年需要约2,400亿美元的收入。以运行收入为起点需连续5年年增30%,以上半年年化收入为起点则需年增49%。对结果影响最大的是终值倍数,6倍与15倍之间所需收入相差2.5倍。折现率变动2个百分点,所需增长率仅变化2至3个百分点。
讨论
上市能否“成功”,需要分成两个问题来看。
第一是上市首日的表现。根据里特的数据,1980至2025年美国IPO首日平均涨幅为19.0%,2025年为29.3%[5]。需求旺盛时,首日上涨的环境较为有利。
第二是上市后数年的表现。1980至2024年上市的9,253家公司3年平均回报为19.1%,但比市场平均低20.5个百分点[6]。销售额10亿美元以上的大型IPO与市场的差距仅为负2.1个百分点,销售额1亿美元以上的科技公司则跑赢市场13.7个百分点[6]。Anthropic的规模更接近后者。不过,历史数据中几乎没有收入达325亿美元级别的上市案例,不能直接套用。
也存在相反的观点。AI需求容易受经济周期和电力约束影响,若模型性能差距缩小,就会出现价格竞争。届时终值倍数向6倍靠拢并不奇怪。那样的话,要支撑2.0万亿美元的估值,即便以运行收入为起点也需连续5年年增53%,意味着上市价格偏高。上市“成功”转为“失败”的路径就在此表的左上方。
就OpenAI而言,Anthropic上市后形成股价,就有了比较的标尺。若Anthropic股价上市后维持较高倍数,OpenAI的1.4万亿美元估值也更有依据;若大幅下跌,OpenAI的融资条件也可能收紧。对SBG来说,这种联动是最大的变量。SBG为投资OpenAI安排了400亿美元的过桥贷款,7月又追加借入100亿美元[4]。6月末贷款价值比(LTV)为13.0%,处于低位[4],但资产集中度在上升。
也需说明数据的局限。运行收入、资本开支和云合同金额来自报道,笔者查阅的S-1版本中相应位置为空白[1]。OpenAI没有经审计的收入披露。SBG市值按6月末股价计算,与当前数值不同。
可能改变结论的因素有三个:S-1修订版中的发行价区间、上市后首个季度的收入增长率,以及OpenAI下一轮融资的估值。
结论
就首日表现而言,Anthropic的上市有可能获得需求支撑。但若以数年为单位衡量“成功”,即便估值为1.5万亿美元,也需以运行收入为起点连续5年年增约30%,并在终值时维持10倍市销率。这并非不可能的数字,但也谈不上宽裕。对SBG而言,OpenAI估值每变动4,000亿美元,NAV约变动11%。上市的成败不仅关乎两家AI公司,也直接关系到日本投资者所持资产的价值。
我的看法
我认为这个企业价值仍然便宜。无论是1.5万亿还是2万亿美元,对于一家我并不按季度利润来挑选的公司,我不觉得这个价格过高。
如果两家公司都顺利上市,我认为软银集团的股价会大幅上涨。正如上面的计算所示,OpenAI的估值一动,软银的NAV就会大幅变动。不过,我一股软银也没有持有。资金我放在了自己挑选的AI公司上。
我打算在上市当天,从股市买入约1,000万日元(约42.5万元人民币,约6.3万美元)的Anthropic股票。招股说明书里我先看营收、利润和市值这3项,并且已经决定,无论里面写了什么,都不会成为停止买入的理由。
正如上面的敏感性分析所示,成功的条件并不宽裕。即便如此,我也会以长期持有、而不是几年为前提买入。
出处
- Anthropic, PBC“Form S-1 Registration Statement”2026-10-26 https://www.sec.gov/Archives/edgar/data/0002130357/000162828026067168/anthropicpbc-sx1.htm
- 软银集团“Follow-on Investments in OpenAI”2026-02-27 https://group.softbank/en/news/press/20260227
- 软银集团“Completion of Additional $22.5 Billion Investment in OpenAI”2025-12-31 https://group.softbank/en/news/press/20251231
- 软银集团“2026财年第一季度财务数据表”2026-08-06 https://group.softbank/media/Project/sbg/sbg/pdf/ir/presentations/2026/earnings-datasheet_q1fy2026_02.pdf
- Jay R. Ritter(佛罗里达大学)“Initial Public Offerings: Updated Statistics”2026-10-05 https://site.warrington.ufl.edu/ritter/files/IPO-Statistics.pdf
- Jay R. Ritter(佛罗里达大学)“Initial Public Offerings: Updated Long-run Statistics”2026-10-05 https://site.warrington.ufl.edu/ritter/files/IPOs-long-run-returns-on-IPOs.pdf
- 共同社(OANDA证券转载)“Anthropic向美国SEC公开提交上市申请”2026-10-26 https://www.oanda.jp/lab-education/market_news/kn_2026102601001646/
- Yahoo Finance“Anthropic publicly files IPO prospectus, noting strong revenue growth and massive spending”2026-10-26 https://finance.yahoo.com/technology/article/anthropic-publicly-files-ipo-prospectus-noting-strong-revenue-growth-and-massive-spending-131807138.html
- Quartz“OpenAI funding round valuation”2026-04-01 https://qz.com/openai-funding-round-valuation-ipo-chatgpt
- Bloomberg Government“OpenAI Files Confidentially for IPO as Rivals Compete for Cash”2026-06-09 https://news.bgov.com/ip-law/openai-filed-confidentially-for-ipo-as-rivals-race-to-market
- DealStreetAsia(路透社)“OpenAI targets $30b bridge financing at $1.4 trillion valuation”2026-09-30 https://www.dealstreetasia.com/stories/openai-funding-2-496629
- Axios“Anthropic's revenue run rate reportedly surpasses $65 billion pre-IPO”2026-08-17 https://axios.com/2026/08/17/anthropic-revenue-run-rate-ipo-openai
照片:Maxim Hopman(Unsplash)。图表由YUKI CAPITAL制作
每天的数字和判断,我都记录在X上。